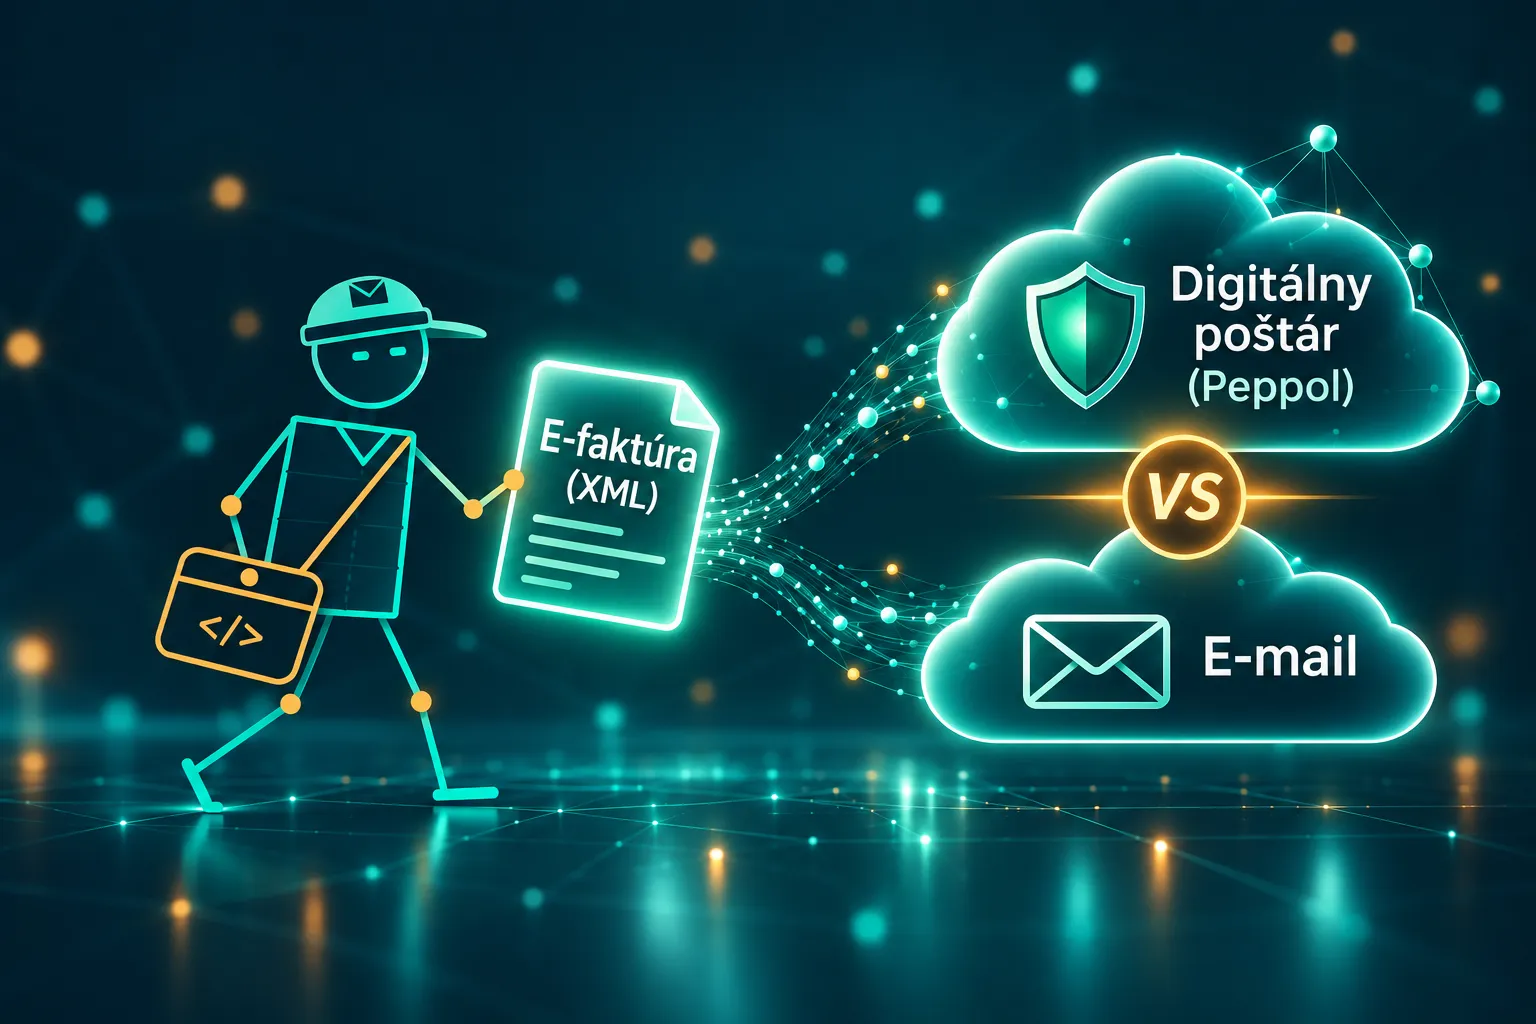
Áno. Podľa prechodných ustanovení § 85o zákona o DPH možno od 1. januára 2027 do 30. júna 2030 zasielať predpísanú štruktúrovanú elektronickú faktúru aj inak než doručovacou službou, napríklad e-mailom, ak s tým príjemca súhlasí. Neznamená to však, že stačí obyčajné PDF.
Koho sa povinná e-faktúra týka?
Povinnosť vyhotovovať e-faktúry majú od 1. januára 2027 len slovenskí platitelia DPH registrovaní podľa § 4, § 4b alebo § 4c zákona o DPH. § 4 je bežná registrácia platiteľa DPH so sídlom alebo prevádzkarňou na Slovensku – povinná po prekročení obratu alebo dobrovoľná. § 4b je skupinová registrácia, pri ktorej sú prepojené firmy registrované ako jeden platiteľ (skupina DPH). § 4c je skupina, ktorú od roku 2026 môže zaregistrovať daňový úrad z úradnej moci, ak firmy umelo delia podnikanie, aby sa vyhli registrácii pre DPH.
Povinnosť sa do 30. júna 2030 netýka zahraničných osôb registrovaných na Slovensku podľa § 5 ani osôb identifikovaných pre DPH podľa § 7 a § 7a. Neplatitelia DPH e-faktúry nevystavujú, musia ich však vedieť prijať.
B2B (business-to-business) sú dodania medzi podnikateľmi – tovar a služby pre slovenskú firmu, živnostníka alebo inú zdaniteľnú osobu, bez ohľadu na to, či je platiteľom DPH. B2G (business-to-government) sú dodania pre verejný sektor, napríklad ministerstvá, obce či rozpočtové organizácie, a pre ďalšie právnické osoby, ktoré nepodnikajú. Faktúr pre spotrebiteľov (B2C) sa e-fakturácia netýka.
Je Peppol od roku 2027 povinný?
Nové pravidlá zavádzajú povinnosť vyhotovovať elektronické faktúry pri zákonom určených plneniach. Sieť Peppol je súčasťou riešenia doručovania cez digitálneho poštára. Prechodné ustanovenie § 85o ods. 2 však umožňuje so súhlasom príjemcu aj iný spôsob zaslania faktúry. Preto nie je správne tvrdiť, že každá e-faktúra musí byť od prvého dňa doručená výlučne cez Peppol.
Môže dodávateľ poslať faktúru e-mailom?
Áno, počas prechodného obdobia, ak príjemca súhlasí s iným spôsobom doručenia a faktúra má požadovaný štruktúrovaný formát XML. Podľa vysvetlení Finančnej správy zákon neustanovuje osobitnú formu súhlasu: môže byť vyjadrený písomne, v zmluve, e-mailom alebo aj konkludentne, napríklad spracovaním či úhradou faktúry. Z dôkazných dôvodov odporúčame získať a uchovať výslovný písomný súhlas. Samotné PDF nestačí.
Čo znamená štruktúrovaná faktúra?
Povinná e-faktúra musí byť štruktúrovaný XML súbor podľa európskej normy EN 16931, v syntaxi UBL 2.1 alebo CII. Bežné PDF ani samotné formáty EDIFACT či ISDOC bez konverzie do vyhovujúceho XML nestačia. PDF možno pripojiť len ako čitateľný náhľad. Overte, či váš fakturačný program vie správny súbor vytvoriť a validovať.
Digitálny poštár zostáva potrebný. Podľa § 71 ods. 5 musí osoba povinná vyhotoviť elektronickú faktúru zabezpečiť možnosť jej zasielania a prijímania doručovacou službou. Príjemca, na ktorého sa ustanovenie vzťahuje, musí vedieť takúto faktúru prijať.
Samotné PDF nestačí. Alternatívny kanál doručenia nemení požiadavku na štruktúrovaný formát.
Vyžaduje sa súhlas príjemcu. Dodávateľ nemôže jednostranne predpokladať, že každý odberateľ bude prijímať e-faktúry e-mailom.
Kontrolný výkaz DPH zostáva zachovaný do 30. júna 2030. Pri faktúrach zasielaných e-mailom bez doručovacej služby získava finančná správa údaje naďalej prostredníctvom kontrolného výkazu, nie automaticky v reálnom čase. Podmienky zahrnutia konkrétnej faktúry do výkazu sa nemenia.
Oznamujú sa údaje finančnému riaditeľstvu?
Podľa znenia § 85o ods. 9 sa osobitná oznamovacia povinnosť dodávateľa vzťahuje na elektronické faktúry zaslané doručovacou službou. Pri faktúre zaslanej mimo tejto služby preto nevzniká oznamovacia povinnosť podľa tohto konkrétneho ustanovenia. Nejde o všeobecné oslobodenie od všetkých daňových evidenčných či vykazovacích povinností.
Pozor na pripravovanú novelu zákona o DPH – parlamentná tlač 1454. Vládny návrh, ktorý ešte nie je schváleným zákonom, navrhuje vypustiť povinnosť odberateľa oznamovať údaje z prijatej e-faktúry (§ 85o ods. 10). Zároveň navrhuje tolerančné obdobie od 1. januára do 30. júna 2027 bez sankcií za vybrané porušenia lehôt na vystavenie e-faktúry a digitálneho oznamovania; povinnosť zabezpečiť príjem cez digitálneho poštára má zostať zachovaná. Návrh je v legislatívnom procese, gestorský Výbor NR SR pre financie a rozpočet má termín 16. novembra 2026. Konečné pravidlá sa môžu zmeniť.
Dokedy možno využiť alternatívne doručovanie?
Podľa zverejnenej časovej verzie zákona je prechodné obdobie nastavené od 1. januára 2027 do 30. júna 2030. Pred jeho skončením bude potrebné preveriť prípadné ďalšie legislatívne zmeny.
Praktický príklad
Slovenský platiteľ DPH vystaví za tuzemskú službu e-faktúru vo formáte EN 16931 XML (UBL alebo CII). Ak odberateľ súhlasí, dodávateľ ju môže počas prechodného obdobia poslať e-mailom; aj tak musí mať zabezpečenú schopnosť využívať doručovaciu službu. E-mailové doručenie samo osebe nebráni odpočtu DPH, ak faktúra spĺňa zákonné podmienky vrátane § 85o a sú splnené ostatné podmienky odpočtu. Pri e-maile však spravidla chýba systémové potvrdenie o doručení, a preto môže vzniknúť spor, či faktúra prišla, odkedy plynie splatnosť a či je platba oneskorená. Digitálny poštár poskytuje spoľahlivejšiu evidenciu doručovania.
Čo odporúčame firmám pripraviť?
Overte si možnosti fakturačného softvéru, zabezpečte digitálneho poštára, dohodnite spôsob prijímania faktúr s obchodnými partnermi a nastavte archiváciu štruktúrovaných súborov. Pri účtovaní v OMEGA alebo inom systéme je dôležité, aby sa údaje dali spracovať bez zbytočného ručného prepisovania.
Súvisiace informácie a zdroje
Podrobnejšie vysvetlenie prípravy nájdete v našom článku eFaktúra 2027: čo musí firma pripraviť a v článku Digitálny poštár a jeho výber.
Právny základ: zákon č. 385/2025 Z. z. – časová verzia od 1. 1. 2027, najmä § 71 ods. 5 a § 85o. Praktické informácie: FAQ Finančnej správy k eFaktúre.
Stav podľa zverejneného znenia k 4. 11. 2026. Pred účinnosťou nových pravidiel odporúčame sledovať prípadné novelizácie.